Voiture électrique LOA sans apport : le faux 0 € qui gonfle votre budget
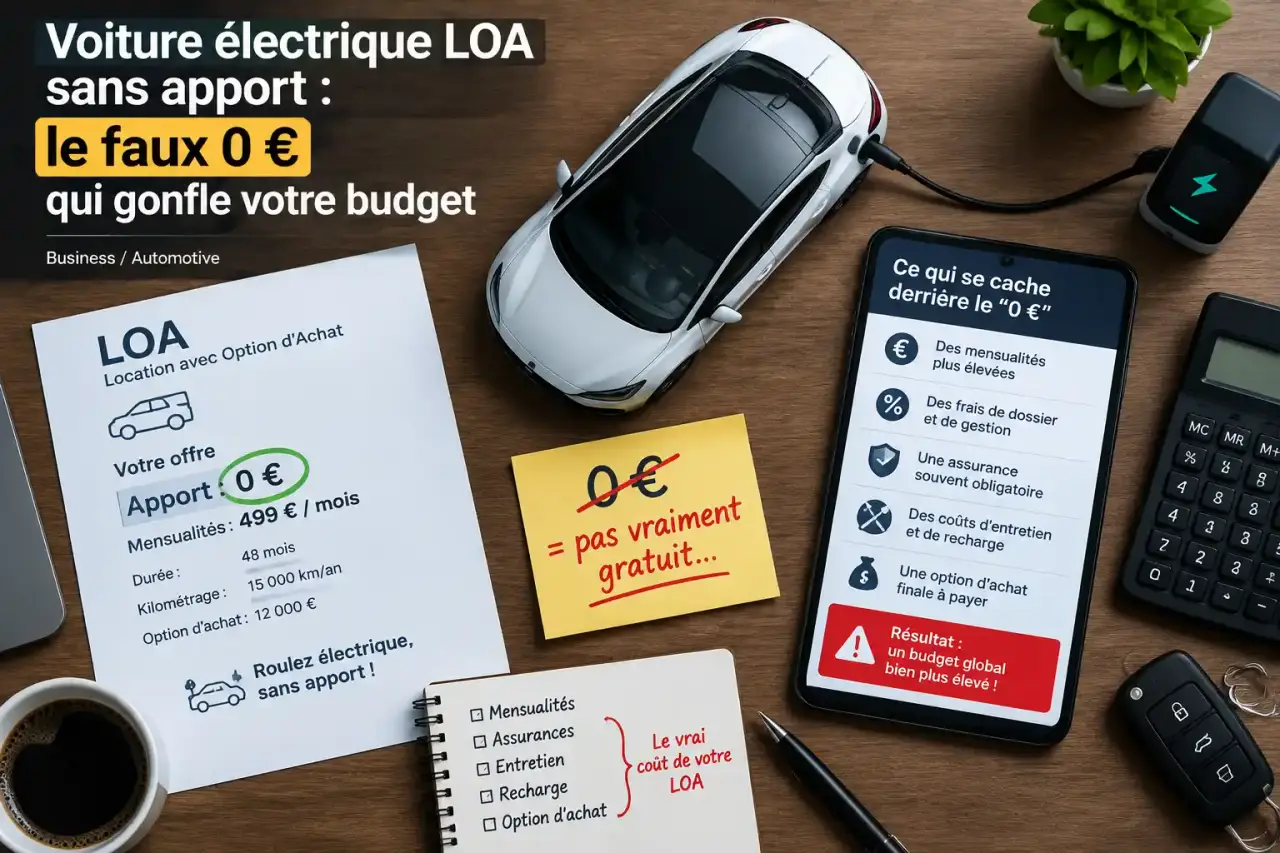
Une voiture électrique en LOA sans apport permet de limiter la somme à verser au départ, tout en gardant la possibilité d’acheter le véhicule à la fin du contrat. Cette formule peut convenir si la mensualité, le kilométrage et l’option d’achat correspondent à votre usage. Le point décisif ne se limite pas au loyer affiché : vérifiez ce qui est demandé à la signature et le coût total jusqu’à la restitution ou au rachat.
Ce que couvre réellement une LOA électrique sans apport
La location avec option d’achat, ou LOA, est un contrat de location qui laisse la possibilité de racheter le véhicule. Vous choisissez une voiture, une durée et un forfait kilométrique. Le loueur fixe alors les loyers ainsi que la valeur de rachat. À l’échéance, vous pouvez restituer la voiture ou lever l’option d’achat au montant prévu dans le contrat.
Le terme « sans apport » signifie normalement qu’aucune somme ne sert à réduire le montant financé au départ. Cela ne garantit pas toujours un 0 € à la signature. Une offre peut prévoir un premier loyer majoré, un dépôt de garantie ou des frais de dossier. Ces montants ont une nature différente, mais ils pèsent tous sur le budget disponible le jour de la livraison.
| Élément | Son rôle | Point à contrôler |
|---|---|---|
| Apport | Somme qui réduit le montant financé | Il doit être égal à 0 € si l’offre est réellement sans apport |
| Premier loyer majoré | Loyer initial plus élevé pour réduire les suivants | Il peut atteindre 3 000 à 5 000 € dans certaines offres |
| Dépôt de garantie | Somme conservée pendant la location selon le contrat | Vérifiez son montant et ses conditions de restitution ; 1 000 à 3 000 € sont parfois demandés |
| Option d’achat | Prix de rachat en fin de LOA | Elle doit être indiquée clairement dès la signature |
Pourquoi le loyer peut rester élevé sans apport
Sans apport, une plus grande part du coût est répartie sur les mensualités. Cette solution permet de préserver son épargne, mais elle n’est pas forcément la moins chère sur toute la durée. Un loyer bas peut aussi s’expliquer par un contrat long, un kilométrage annuel limité ou une valeur résiduelle élevée. Comparez donc des propositions qui présentent la même durée, le même kilométrage et des garanties équivalentes.
Comparer une LOA, une LLD et le leasing social sans se tromper de formule
Ces trois solutions donnent accès à une voiture électrique avec des loyers, mais elles ne répondent pas au même projet. La LOA convient si vous souhaitez garder la possibilité de devenir propriétaire. La LLD s’adresse davantage à ceux qui prévoient de restituer le véhicule à la fin du contrat. Le leasing social est un dispositif aidé, soumis à des critères d’éligibilité, qui prend généralement la forme d’une location longue durée.
| Formule | Fin de contrat | Profil pertinent | Repères de loyers cités |
|---|---|---|---|
| LOA | Rachat possible ou restitution | Vous hésitez entre garder et changer de voiture | Dès 230 € par mois dans certains exemples |
| LLD | Restitution prévue | Vous privilégiez l’usage sans achat final | Dès 199 € par mois dans certains exemples |
| Leasing social | Location selon les règles du dispositif | Vous remplissez les conditions de revenus et d’usage | De 94 à 190 € par mois selon les modèles et les contrats |
Leasing social : une aide, pas une LOA universelle
Les loyers annoncés sous les 200 € par mois dépendent d’une aide et de critères précis. Parmi les références citées figurent un revenu fiscal de référence par part de 16 880 €, une distance domicile-travail strictement supérieure à 10 km ou plus de 8 000 km professionnels par an. Les règles, les modèles disponibles et les périodes d’ouverture peuvent évoluer. Vérifiez donc les conditions applicables auprès du distributeur avant de construire votre budget autour d’un tarif d’appel.
Une LOA classique reste accessible à un public plus large, sous réserve de l’étude de solvabilité du financeur. Il faut généralement fournir une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et un relevé d’identité bancaire. Des revenus irréguliers ou un reste à vivre insuffisant peuvent entraîner un refus, même avec un apport nul.
Choisir la durée et le kilométrage avant de regarder la voiture
Le modèle compte, mais le contrat détermine souvent davantage la qualité de l’offre. Les durées observées vont de 24 à 61 mois. Sur 24 mois, la mensualité peut être supérieure de 15 à 25 %. Sur 36 ou 48 mois, elle baisse généralement, en contrepartie d’un engagement plus long. Choisissez une durée compatible avec vos projets professionnels, familiaux et résidentiels.
Calculez votre kilométrage à partir de votre semaine réelle
Les forfaits courants se situent entre 10 000 et 15 000 km par an. Additionnez les trajets domicile-travail, les déplacements réguliers, les week-ends et une marge pour les imprévus. Passer de 10 000 à 15 000 km annuels peut ajouter 15 à 30 € par mois. À l’inverse, chaque kilomètre supplémentaire est souvent facturé entre 0,10 et 0,25 €. Sous-estimer son usage pour obtenir un loyer plus bas est donc rarement rentable.
Le kilométrage influence progressivement le coût final. Pour l’évaluer, relevez votre kilométrage actuel, observez trois mois de conduite réelle et distinguez les trajets prévisibles des voyages exceptionnels. Vous éviterez ainsi de choisir un forfait trop limité uniquement parce qu’il rend la mensualité plus attractive.
Ne négligez pas la recharge dans votre comparaison
Une voiture électrique peu chère à louer peut coûter davantage à utiliser si vous dépendez principalement des bornes publiques. Les estimations citées situent la recharge à domicile entre 30 et 50 € par mois, contre 100 à 200 € par mois pour la recharge publique selon l’usage. Une recharge rapide peut coûter de 0,40 à 0,65 € par kWh. Si vous envisagez une installation, une prise renforcée est évoquée entre 300 et 500 €, tandis qu’une wallbox coûte entre 1 000 et 1 500 € dans les exemples cités.
Débusquer les frais qui transforment un loyer attractif en mauvaise affaire
Pour comparer deux offres, additionnez tous les versements obligatoires : premier loyer, loyers mensuels sur toute la durée, dépôt de garantie s’il n’est pas restitué dans votre situation, frais de dossier et coût de l’option d’achat si vous souhaitez conserver le véhicule. Ajoutez aussi l’assurance, l’entretien et la recharge. Le coût total est plus révélateur qu’une mensualité isolée.
- Assurance : elle est obligatoire et n’est pas forcément comprise dans le loyer.
- Entretien : il peut être inclus, optionnel ou exclu. Vérifiez notamment les pneus, les consommables et l’assistance.
- Restitution : des frais de remise en état peuvent s’ajouter. Dans certains exemples, une rayure de 10 cm est facturée de 300 à 500 €.
- Résiliation anticipée : elle peut représenter 30 à 50 % des loyers restants selon le contrat.
- Batterie et équipement : demandez les conditions applicables à la batterie haute tension, au câble de recharge et aux accessoires remis avec la voiture.
La méthode pour sélectionner une offre de voiture électrique en LOA sans apport
Commencez par définir un plafond mensuel qui inclut l’assurance et la recharge, et pas seulement le loyer. Sélectionnez ensuite deux ou trois modèles adaptés à vos trajets, puis demandez une simulation avec le même kilométrage annuel et une durée identique. Une voiture électrique d’occasion en LOA peut aussi réduire le loyer, à condition de contrôler son autonomie, l’état de la batterie et les garanties proposées.
- Demandez le détail écrit de la somme exacte à régler à la signature.
- Vérifiez le montant de chaque loyer, la durée, le forfait kilométrique et le prix du kilomètre excédentaire.
- Identifiez la valeur de rachat et calculez le coût total si vous levez l’option d’achat.
- Lisez les règles de restitution, d’usure normale et de résiliation avant de signer.
- Si vous visez le leasing social, faites confirmer votre éligibilité et le modèle disponible avant d’écarter une autre solution.
Une bonne offre sans apport n’est pas forcément celle qui affiche le plus petit loyer. C’est celle dont le versement initial est transparent, dont le kilométrage correspond à votre conduite et dont la sortie de contrat, par rachat ou restitution, reste financièrement maîtrisable.