Financement utilitaire entreprise : le loyer le plus bas peut coûter plus cher
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez le conserver ; la LLD privilégie l’usage avec restitution ; la LOA et le crédit-bail permettent un rachat. Le bon choix dépend surtout de votre trésorerie, du kilométrage et de l’état prévisible du véhicule en fin de contrat. Une mensualité attractive ne suffit donc pas : comparez aussi les frais, les services et les conditions de sortie.
Partir de l’usage réel avant de choisir le financement
Commencez par définir le véhicule indispensable à votre activité : fourgonnette de livraison, fourgon aménagé, frigorifique ou camion-benne. Charge utile, volume, équipements et immobilisations possibles doivent guider le choix. Un modèle moins cher mais inadapté peut coûter davantage en trajets supplémentaires ou en journées perdues.
Calculer le coût d’un financement utilitaire
Estimez les versements et le coût global à partir des montants de votre projet.
Estimation
Estimation indicative, hors conditions particulières du contrat, fiscalité, assurance obligatoire éventuelle et valeur de revente. Les frais et options saisis sont pris en compte selon les montants indiqués.
Précisez ensuite votre kilométrage annuel et votre durée de conservation. Des contrats locatifs de 24 à 60 mois sont couramment proposés. Une durée longue réduit parfois le loyer, mais prolonge l’engagement. Si votre activité évolue rapidement, vérifiez les modalités de modification du kilométrage et de résiliation anticipée.
Utilisez un filtre simple : écartez toute offre qui ne prévoit pas votre scénario difficile. Si votre principal client disparaît, si vos tournées s’allongent ou si le véhicule reste immobilisé, que devient votre budget ? Demandez le coût d’une sortie anticipée, d’un ajustement kilométrique et d’un véhicule relais. Cette lecture par les imprévus révèle souvent davantage que la mensualité affichée.
Enfin, distinguez trésorerie disponible et budget réellement mobilisable. L’achat comptant évite les intérêts, mais peut absorber l’argent nécessaire aux stocks, aux salaires ou aux délais de paiement clients.
Crédit, LOA, crédit-bail ou LLD : ce que vous possédez vraiment
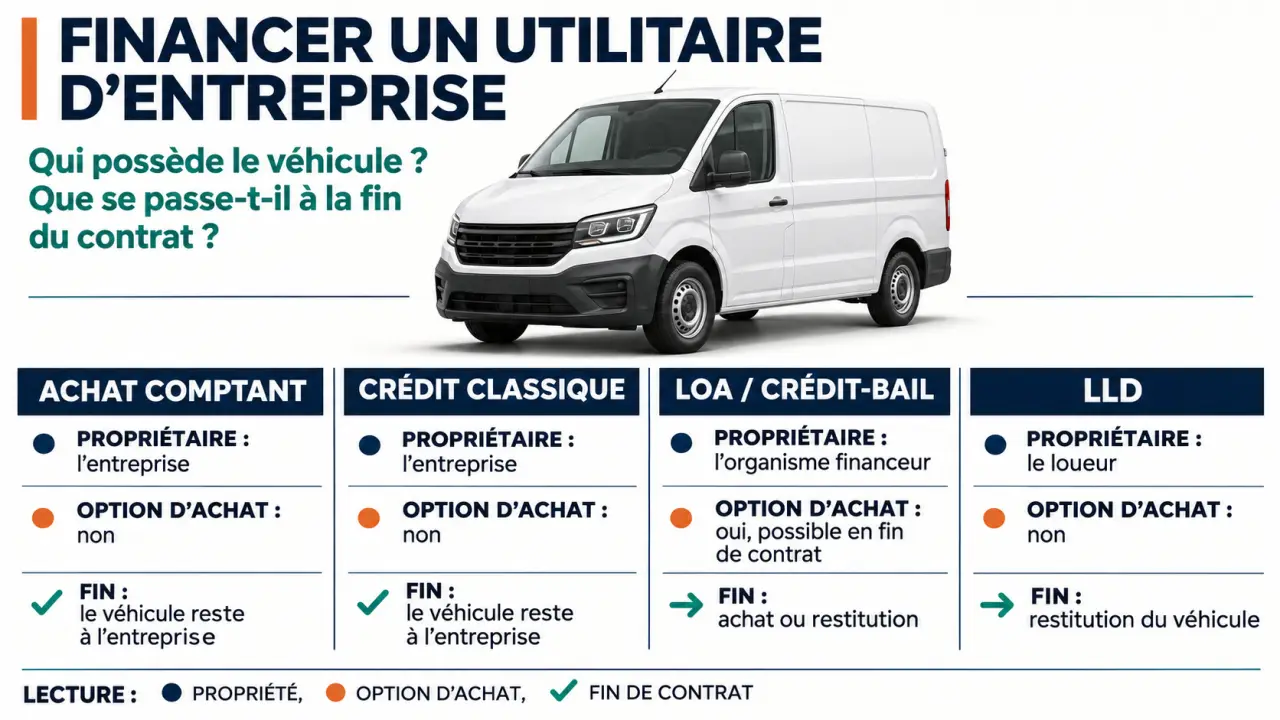
Le mot leasing recouvre plusieurs formules. Pour les comparer, regardez qui possède le véhicule pendant le contrat, ce que vous payez et ce qui se passe à l’échéance.
| Solution | Propriété et fin de contrat | Point de vigilance |
|---|---|---|
| Achat comptant | L’entreprise possède immédiatement le véhicule et organise sa revente. | Trésorerie immobilisée dès l’achat. |
| Crédit classique | L’entreprise est propriétaire dès l’achat et rembourse capital et intérêts. | Entretien, décote et revente restent à sa charge. |
| LOA | Le bailleur reste propriétaire ; l’entreprise peut lever l’option d’achat prévue. | Comparer loyers, prix de rachat et conditions de restitution. |
| Crédit-bail professionnel | Location assortie d’une option d’achat contractuelle. | Examiner les garanties, les aménagements autorisés et le rachat. |
| LLD | Le loueur reste propriétaire ; restitution à l’échéance, sans option d’achat contractuelle. | Kilométrage, état du véhicule et services réellement inclus. |
La LOA et le crédit-bail partagent donc une logique proche : louer avant de décider d’acheter. Le contrat compte davantage que l’appellation commerciale. BPM Pro indique une valeur résiduelle généralement comprise entre 10 et 15 % du prix du véhicule neuf pour certaines LOA : ce repère ne remplace pas le montant inscrit dans votre offre.
Pour un artisan qui souhaite garder longtemps un fourgon aménagé, crédit ou crédit-bail méritent d’être étudiés. Pour une entreprise qui renouvelle régulièrement ses véhicules et souhaite déléguer leur entretien, la LLD peut être pertinente. Les services ne sont toutefois pas systématiquement inclus.
Le neuf comme l’occasion peuvent être financés, selon les organismes. Sur l’occasion, vérifiez l’âge accepté, le kilométrage, la garantie et la durée finançable restante.
Comparer le coût total, puis vérifier la fiscalité
Reconstituer toutes les dépenses du contrat
Demandez un échéancier complet, pas seulement un loyer d’appel. Distinguez l’apport, le premier loyer majoré et le dépôt de garantie : le premier loyer majoré est une dépense locative, tandis que le dépôt peut être restitué selon les conditions contractuelles.
- Additionnez les sommes initiales, mensualités ou loyers et frais de dossier.
- Ajoutez assurance, entretien, pneumatiques et assistance non inclus.
- Intégrez l’option d’achat si vous comptez conserver le véhicule.
- Anticipez dépassements kilométriques, remise en état et éventuelle sortie anticipée.
Pour un achat, déduisez une estimation prudente de la revente afin de comparer un même horizon d’utilisation. Pour une location restituée, demandez le barème d’usure acceptable et le tarif du kilomètre supplémentaire. Un utilitaire de chantier nécessite une vigilance particulière sur la carrosserie et l’espace de chargement.
Ne pas confondre TVA récupérable et charge déductible
La TVA sur les loyers d’un véritable utilitaire peut être récupérable à 100 % sous conditions, notamment selon les caractéristiques du véhicule, son affectation et le droit à déduction de l’entreprise. Une entreprise en franchise en base de TVA ne récupère pas cette taxe. Sur l’occasion, vérifiez aussi si la facture fait apparaître une TVA déductible.
La déduction fiscale réduit le résultat imposable ; elle ne rembourse pas le loyer. Au régime réel, les loyers professionnels sont généralement déductibles selon les règles applicables. À l’achat, le véhicule est immobilisé et amorti ; le remboursement du capital emprunté n’est pas une charge déductible. Au régime micro, les dépenses réelles ne sont pas déduites séparément. Faites valider la comparaison par votre expert-comptable.
Sans apport, sans bilan ou après un refus : rendre le dossier finançable
Auto-entrepreneurs, TPE et jeunes sociétés peuvent solliciter un financement, sans acceptation automatique. L’organisme analyse la capacité de paiement, l’endettement et la cohérence du véhicule avec l’activité. Sans bilan, un prévisionnel crédible et des commandes signées peuvent éclairer l’étude.
Le financement sans apport existe selon les offres : Peugeot annonce notamment un crédit pouvant couvrir jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans. Cela ne signifie ni absence de frais initiaux ni accord garanti.
Après un refus, cherchez d’abord sa cause : budget trop élevé, revenus irréguliers, incidents ou garanties insuffisantes. Un utilitaire d’occasion moins coûteux ou un projet redimensionné peut être plus pertinent qu’un nouvel engagement cher. La location n’échappe pas à l’analyse de solvabilité.
Des spécialistes étudient certains dossiers refusés ailleurs. Fimaloc annonce une réponse ou une offre sous 48 heures, sous réserve d’éligibilité, avec plus de 80 marques partenaires. Ces indications commerciales ne constituent pas une promesse d’acceptation.
Préparez les pièces demandées, généralement :
- Justificatif d’immatriculation, statuts le cas échéant et identité du dirigeant.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires, engagements financiers et prévisionnel pour une création.
- Devis du véhicule, équipements, apport disponible et usage prévu.
Vérifier les aides et demander des offres comparables
Un utilitaire électrique ou à faibles émissions peut bénéficier d’aides territoriales, selon les dispositifs ouverts. Vérifiez l’autonomie en charge, la recharge et la charge utile avant de retenir une motorisation uniquement pour sa subvention.
Le dispositif de la Région Sud présenté par Les-aides.fr prévoit de 3 000 à 15 000 euros pour certains véhicules neufs et de 500 à 7 500 euros pour certains véhicules d’occasion. Il concerne notamment des utilitaires propres de moins de 3,5 tonnes, pour l’achat ou la location de 1 à 5 véhicules, avec une possibilité annoncée jusqu’à 10 selon l’enveloppe budgétaire.
La demande doit être déposée avant la livraison ; un véhicule d’occasion ne doit pas avoir déjà bénéficié de l’aide concernée. Vérifiez l’ouverture du dispositif, ses critères et les règles de cumul avant tout engagement.
Pour obtenir une proposition exploitable, transmettez à votre banque, concessionnaire ou spécialiste le même cahier des charges : véhicule, équipements, durée, kilométrage, apport et souhait de rachat. Demandez un chiffrage écrit comprenant les services, garanties et frais de fin de contrat. Choisissez ensuite le coût soutenable pour votre entreprise, pas seulement le loyer le plus bas.