Voiture neuve à 5 000 euros : un prix d’achat ou seulement un apport ?
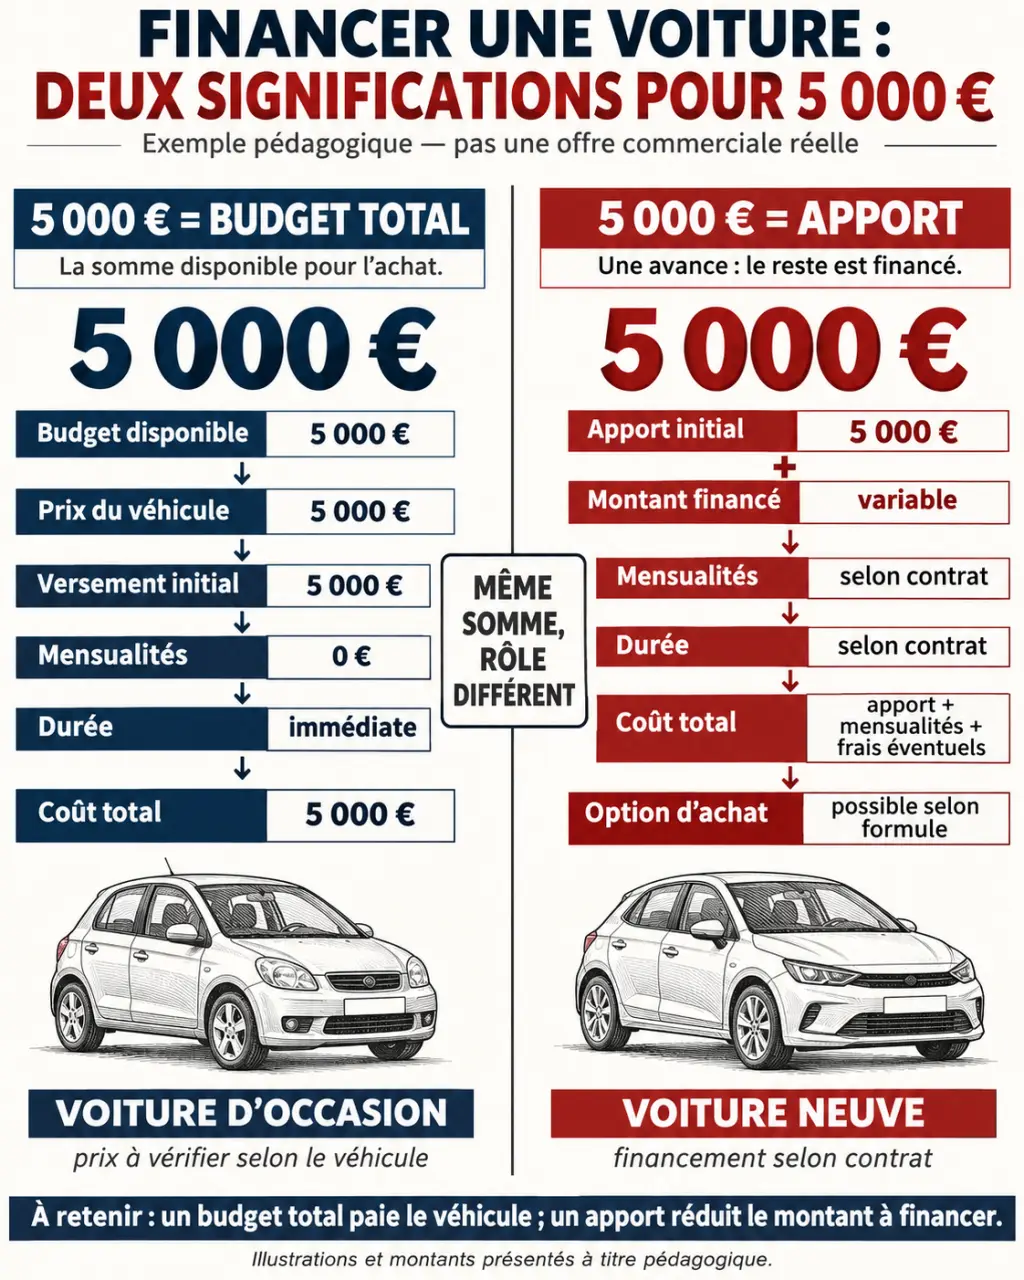
Avec 5 000 euros de budget total, acheter une voiture neuve classique au prix comptant n’est pas une option réaliste sur le marché français. En revanche, cette somme peut servir d’apport pour un financement ou permettre l’achat d’une petite voiture d’occasion. L’enjeu est de distinguer ce que vous payez au départ de ce que le véhicule vous coûtera réellement.
5 000 euros affichés ne signifient pas 5 000 euros à payer au total
Les petites voitures neuves se situent plutôt dans un ordre de grandeur de 10 000 euros et plus, avec des écarts importants selon le modèle, la finition et les offres commerciales. Ce repère n’est pas un tarif garanti : seul un devis actualisé permet de connaître le montant réellement demandé.
Une annonce associant « voiture neuve » et « 5 000 euros » désigne donc souvent un apport, un premier loyer majoré ou un prix soumis à conditions. Une reprise peut aussi entrer dans le calcul : vous cédez alors un véhicule qui possède lui-même une valeur.
| Formule | Rôle des 5 000 euros | Ce qui reste à payer |
|---|---|---|
| Achat comptant d’occasion | Budget d’acquisition | Immatriculation, assurance, entretien et réparations éventuelles |
| Crédit automobile | Apport réduisant la somme empruntée | Mensualités, intérêts et frais éventuels |
| LOA | Éventuel premier loyer majoré | Loyers suivants, puis option d’achat si vous conservez le véhicule |
| LLD | Éventuel premier loyer majoré | Loyers suivants et éventuels frais de restitution |
Passez l’annonce à la loupe en repérant les mots placés autour du montant : « à partir de », « après reprise », « premier loyer », « sous réserve d’acceptation ». Ces quelques termes changent la nature du prix. Demandez ensuite deux chiffres écrits : le montant nécessaire pour repartir avec la voiture et le total à verser jusqu’à la fin du contrat. Cette double lecture évite de confondre une porte d’entrée financière avec le coût d’acquisition.
Quelles petites voitures regarder sans se fier à un ancien prix d’appel ?
Les citadines constituent le segment le plus logique pour limiter les dépenses. Leur gabarit facilite le stationnement, mais leur intérêt dépend aussi du moteur, de l’entretien et de votre usage. Aucun des modèles ci-dessous ne doit être considéré comme une offre neuve à 5 000 euros.
Cinq modèles à comparer selon leur disponibilité
- Dacia Sandero : une piste pour rechercher une voiture polyvalente, notamment si l’espace compte davantage que le plus petit gabarit possible.
- Kia Picanto : une petite citadine à examiner pour les déplacements urbains et le stationnement fréquent.
- Fiat Panda : un modèle à comparer en précisant bien la génération, la motorisation et la finition proposées.
- Renault Twingo : une piste surtout à étudier en occasion ou selon les stocks, sans présumer de sa disponibilité neuve.
- Toyota Aygo : un nom fréquent dans les recherches de petites occasions ; une ancienne annonce ne renseigne pas sur la gamme neuve actuellement commercialisée.
Il serait trompeur de désigner la citadine neuve « la moins chère » sans tarifs actualisés et comparables. Demandez des devis pour des véhicules disponibles, avec les mêmes équipements indispensables. Climatisation, nombre de places, accès aux sièges arrière et volume du coffre peuvent départager deux offres davantage qu’une petite remise.
Les compromis à vérifier lors de l’essai
Une entrée de gamme peut suffire pour de courts trajets, mais montrer ses limites sur autoroute ou avec plusieurs passagers. Testez les reprises, le confort sonore et votre position de conduite. Ne déduisez pas non plus la consommation réelle du seul gabarit : parcours, vitesse et motorisation comptent. Enfin, une finition peu équipée peut être moins recherchée à la revente, sans que cette décote soit identique pour tous les modèles.
Crédit, LOA ou LLD : comparer le coût plutôt que la mensualité
Si vos 5 000 euros constituent un apport et que vous disposez d’une capacité de remboursement stable, le neuf devient envisageable. Sa garantie constructeur et l’absence d’usure antérieure apportent de la prévisibilité, sans supprimer l’entretien, l’assurance ni les dépenses courantes.
Le crédit classique finance l’achat : vous remboursez le capital et les intérêts. Comparez le TAEG, la durée, le montant total dû et les éventuelles assurances facultatives. Allonger le remboursement réduit souvent la mensualité, mais peut augmenter le coût total du crédit.
La LOA permet de louer, puis éventuellement d’acheter au prix prévu au contrat. La LLD repose sur l’usage du véhicule et sa restitution, sans option d’achat contractuelle. Dans les deux cas, vérifiez le kilométrage autorisé, les prestations incluses et les conditions de sortie anticipée. Un premier loyer majoré n’est pas un dépôt de garantie récupérable.
Les mensualités de 100 à 150 euros parfois évoquées en leasing ne suffisent donc pas à juger une offre. Exemple purement illustratif : 5 000 euros de premier loyer, puis 47 loyers de 150 euros représentent déjà 12 050 euros, avant une éventuelle option d’achat ou des frais supplémentaires.
Pour comparer honnêtement, additionnez le versement initial, toutes les échéances, les frais obligatoires et, si vous voulez devenir propriétaire, le montant final d’achat. Ajoutez ensuite assurance, énergie et entretien. Une mensualité supportable ne doit pas absorber votre réserve pour les imprévus.
Avec un plafond ferme de 5 000 euros, privilégier une occasion vérifiée
Si vous ne souhaitez pas vous endetter, l’occasion est la voie la plus cohérente. À ce budget, mieux vaut rechercher un véhicule entretenu qu’exiger simultanément une voiture récente, très peu kilométrée et parfaitement équipée. Une Renault Clio ou une petite citadine plus ancienne peut entrer dans la sélection, selon son état et le marché local.
Ne consacrez pas automatiquement toute votre enveloppe au prix affiché. Réservez de quoi payer l’immatriculation, l’assurance et une éventuelle remise à niveau. Un véhicule légèrement moins cher avec des factures suivies peut être préférable à une annonce séduisante sans historique.
- Consultez les factures, l’historique d’entretien et le contrôle technique lorsqu’il est requis.
- Vérifiez la cohérence du kilométrage et l’échéance des grosses opérations d’entretien.
- Inspectez pneus, freins, fuites et voyants ; essayez la voiture à froid si possible.
- Contrôlez les documents administratifs et les restrictions de circulation applicables à vos trajets.
L’électrique neuf n’est pas une solution réaliste à ce tarif. En occasion, des Nissan Leaf, Peugeot iOn ou Citroën C-Zero peuvent être des pistes à examiner selon les annonces. L’état de la batterie, l’autonomie réellement utilisable et la possibilité de recharge priment sur le prix. Le rétrofit nécessite, lui aussi, un devis : ce n’est pas un raccourci garanti vers une voiture à 5 000 euros.
Obtenir une offre comparable avant de s’engager
Sollicitez un concessionnaire, un mandataire et, pour l’occasion, plusieurs vendeurs ou plateformes. Demandez systématiquement le prix comptant TTC sans financement ni reprise, puis les variantes commerciales. Vous distinguerez ainsi la remise réelle d’un avantage conditionnel.
Chez un mandataire, faites préciser la finition exacte, les équipements, les frais de livraison et la garantie applicable. Pour un véhicule pré-immatriculé, vérifiez la date de première mise en circulation et le point de départ de la garantie : un très faible kilométrage ne signifie pas que celle-ci commence à votre achat.
Enfin, ne comptez une aide dans votre budget qu’après vérification de votre éligibilité et de ses conditions. La bonne décision reste simple : 5 000 euros tout compris orientent vers l’occasion ; 5 000 euros d’apport ouvrent le financement, mais engagent un budget supérieur. Choisissez à partir de ce plafond réel, pas du montant le plus visible dans l’annonce.