Le leasing le moins cher : le piège des 100 euros par mois
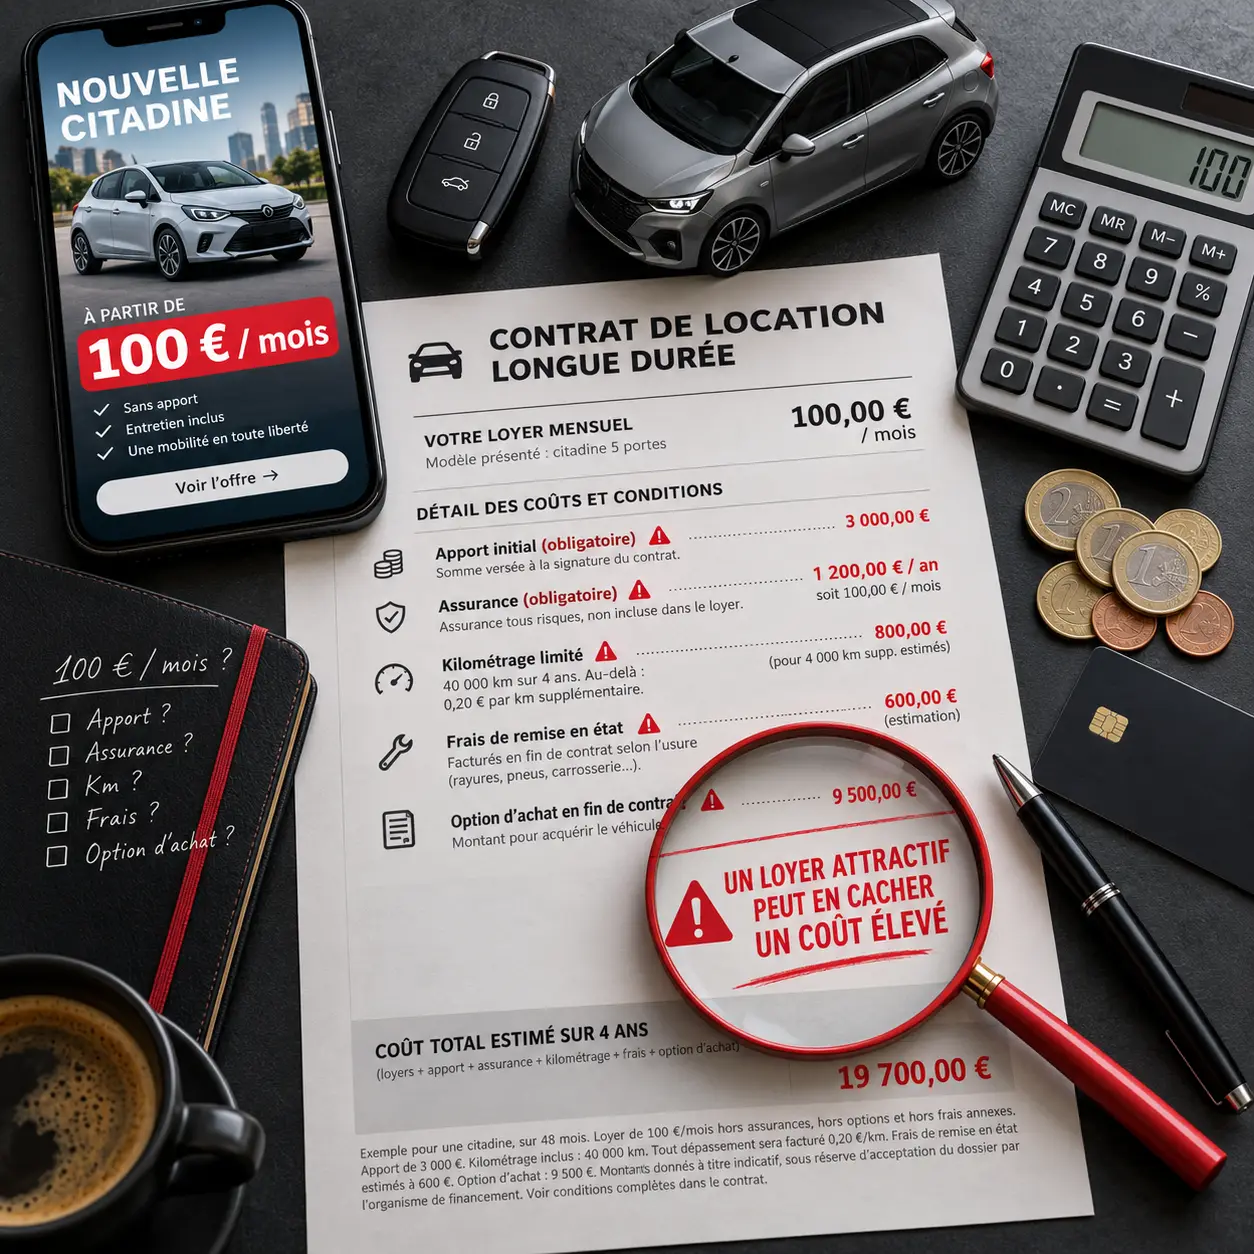
Le leasing le moins cher n’est pas forcément celui qui affiche la mensualité la plus basse. Pour départager deux offres, additionnez le premier loyer, les mensualités et les frais obligatoires, puis comparez à durée et kilométrage identiques. Sous 100 euros par mois, vérifiez particulièrement l’apport demandé et les conditions du leasing social : ce tarif ne correspond pas nécessairement à une offre accessible à tous, sans versement initial.
Une mensualité basse ne suffit pas à faire une bonne affaire
Le leasing automobile permet d’utiliser une voiture contre un loyer, pendant une durée généralement comprise entre 24 et 60 mois. Le montant dépend notamment du véhicule, du forfait kilométrique, des services et du versement initial. Allonger la durée ou réduire les kilomètres autorisés peut abaisser la mensualité sans rendre le contrat plus intéressant pour votre usage.
Calculer le coût mensuel réel
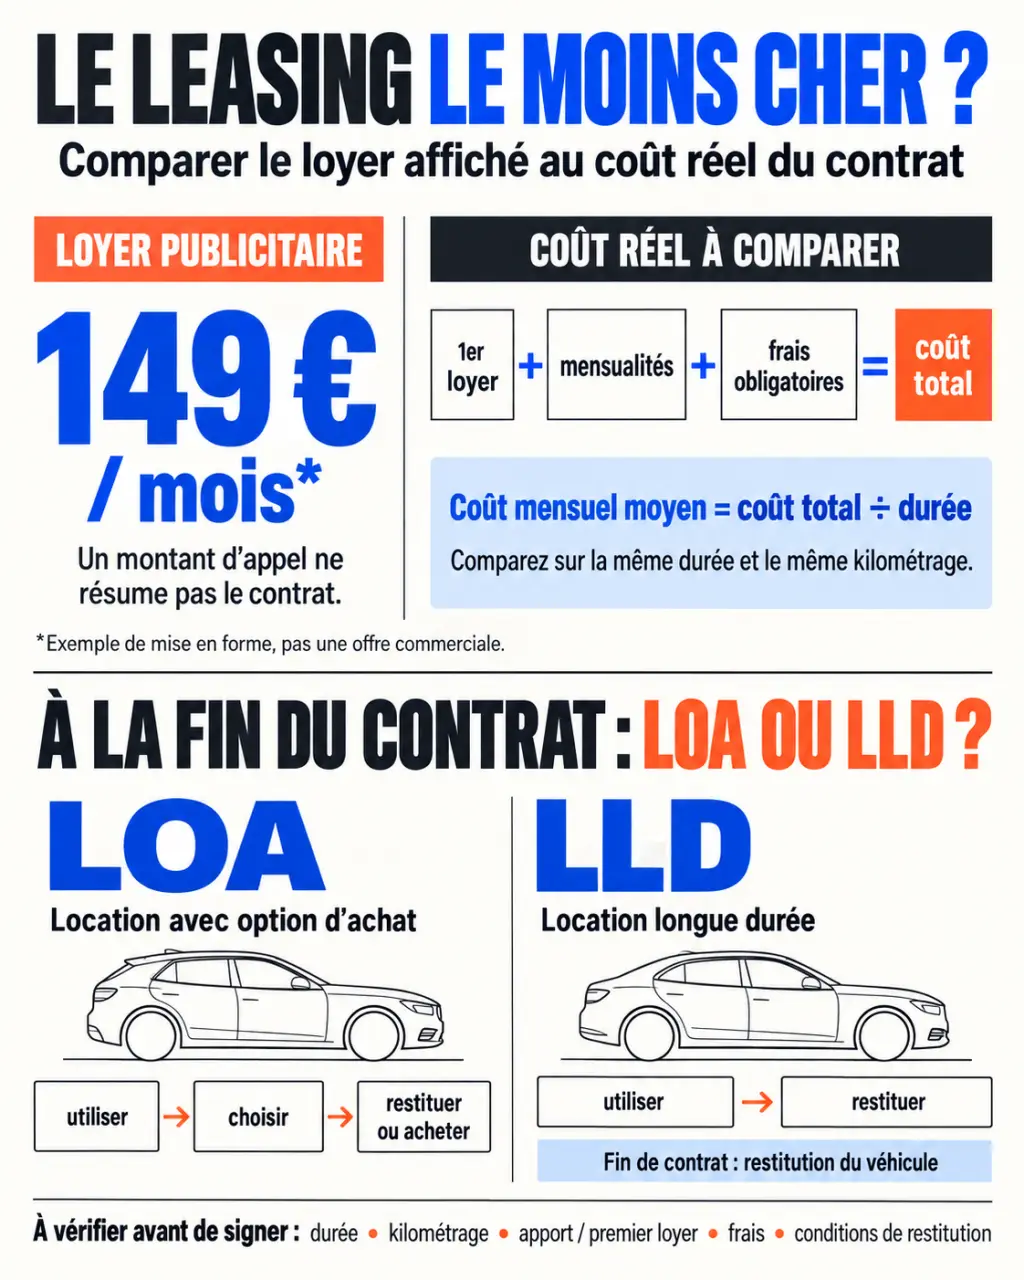
Pour une location avec restitution, additionnez le premier loyer, les loyers suivants et les frais contractuels non inclus. Divisez ensuite cette somme par le nombre de mois. Ajoutez séparément votre budget d’assurance, d’entretien et d’énergie pour connaître votre dépense automobile complète. Ne comptez pas deux fois le premier loyer si l’échéancier l’intègre déjà.
Exemple fictif : une offre sur 48 mois avec un premier loyer de 3 000 euros, puis 47 loyers de 99 euros, représente 7 653 euros, soit environ 159,44 euros par mois avant frais annexes. À prestations identiques, 48 loyers de 149 euros sans apport totalisent 7 152 euros. L’offre affichée à 99 euros est donc plus coûteuse.
Ne pas confondre apport et dépôt de garantie
L’apport, souvent présenté comme un premier loyer majoré, réduit les loyers suivants, mais n’est pas récupérable à la restitution normale. Il peut représenter entre 2 000 et 5 000 euros selon les offres. Le dépôt de garantie obéit à une autre logique : lorsqu’il est prévu, ses conditions de restitution ou d’imputation figurent au contrat. Une annonce « sans apport » ne signifie donc pas nécessairement « aucun paiement à la livraison ».
Sous 100 euros : distinguer promotion et leasing social
Des loyers peuvent débuter sous 100 euros, mais ils exigent une lecture attentive des petites lignes. Un premier loyer important, une aide conditionnelle, une reprise ou un kilométrage limité autour de 10 000 km par an peuvent expliquer ce prix. Le tarif d’appel n’a d’intérêt que si vous remplissez les conditions sans modifier artificiellement vos besoins.
Les voitures à regarder dans les petits budgets
Les citadines constituent une piste logique, tout comme certains véhicules d’occasion. Les repères tarifaires ci-dessous illustrent des offres mentionnées sur ce marché ; ils ne constituent pas des propositions commerciales garanties aujourd’hui. Demandez un devis actualisé précisant la version, la disponibilité et l’ensemble des conditions.
| Modèle | Repère de mensualité | Point à vérifier |
|---|---|---|
| Citroën C3 essence | À partir de 119 euros sans apport | LOA sur 48 mois, kilométrage et services |
| Fiat Panda | Dès 129 euros en LLD | Périmètre de l’entretien annoncé inclus |
| Hyundai i10 ou Kia Picanto | Entre 130 et 150 euros | Version, versement initial et durée |
| Volkswagen Up! ou Opel Corsa | Autour de 140 euros | Disponibilité, neuf ou occasion |
Les annonces sous 100 euros ont également concerné des modèles comme la Fiat 500, la Renault Clio ou la Peugeot 208. Leur présence dans une ancienne publicité ne prouve toutefois ni leur disponibilité actuelle ni l’existence d’une offre sans apport.
Le leasing social dépend de votre éligibilité
Le leasing social facilite l’accès à une voiture électrique grâce à une aide publique. Selon les règles du dispositif ouvert au moment de la demande, l’éligibilité tient notamment au revenu fiscal de référence et à l’usage professionnel, dont les trajets domicile-travail. Les contrats sont souvent compris entre 36 et 48 mois. Vérifiez les seuils applicables, les véhicules disponibles et les services exclus avant de retenir un loyer autour de 100 euros.
LOA ou LLD : choisir selon la sortie prévue
Aucune formule n’est systématiquement moins chère. La location avec option d’achat (LOA) permet d’acheter la voiture au prix prévu au contrat. La location longue durée (LLD) prévoit généralement sa restitution. Pour comparer honnêtement, décidez d’abord si vous souhaitez seulement utiliser le véhicule ou potentiellement le conserver.
| Critère | LOA | LLD |
|---|---|---|
| Fin de contrat | Achat possible ou restitution | Restitution généralement prévue |
| Entretien et assistance | Selon les prestations souscrites | Selon les prestations souscrites |
| Comparaison financière | Loyers, frais et option si achat | Loyers, frais et restitution |
| Usage adapté | Garder une possibilité d’achat | Louer sans projet de propriété |
En LOA, une valeur résiduelle élevée peut alléger les mensualités, mais laisse un prix de rachat important. Si vous envisagez l’achat final, additionnez tous les versements et l’option d’achat, puis comparez avec un crédit automobile. À l’échéance, confrontez aussi le prix de rachat à la valeur de marché du véhicule.
Pour un professionnel, l’analyse doit intégrer la trésorerie et la fiscalité réelle. La déductibilité des loyers et la récupération de TVA dépendent notamment du véhicule et de l’activité : ne déduisez pas automatiquement la TVA pour établir votre classement.
Les frais qui peuvent renverser le classement
Un contrat économique sur le papier peut devenir coûteux si votre usage dépasse ses limites. Avant de signer, obtenez les barèmes et non une simple assurance orale sur le caractère « tout compris » de l’offre.
- Kilométrage : vérifiez le plafond total, le tarif des kilomètres supplémentaires et les possibilités d’ajustement.
- Entretien : identifiez les révisions couvertes, les exclusions et le traitement des pneus ou pièces d’usure.
- Assurance : demandez les garanties exigées et leur coût pour votre profil.
- Restitution : consultez les critères d’usure acceptable et le barème de remise en état.
- Départ anticipé : demandez la méthode de calcul des indemnités en cas de résiliation.
Pensez au contrat comme à une chaîne de dépenses : un kilométrage sous-estimé peut entraîner davantage d’entretien, une usure des pneus plus rapide et une facture au retour. Le maillon à contrôler n’est donc pas seulement le loyer, mais l’accord entre votre usage et les engagements signés. Conservez les justificatifs d’entretien et des photos datées à la livraison puis à la restitution : cette traçabilité aide à documenter l’état du véhicule.
Obtenir des devis réellement comparables
Fixez votre cahier des charges avant de lancer les simulations : catégorie de voiture, durée, kilométrage réaliste et montant disponible au départ. Pour trouver le leasing le moins cher, demandez aux concessionnaires, loueurs ou mandataires de chiffrer exactement ces mêmes paramètres.
- Demandez une version sans apport, puis une variante avec versement initial si votre trésorerie le permet.
- Exigez l’échéancier complet, les frais de dossier et la liste des services inclus.
- Comparez le total à payer, puis ajoutez les dépenses exclues estimables.
- Vérifiez la validité du tarif, le délai de livraison et les conditions de restitution.
L’absence d’apport ne dispense pas de l’étude de solvabilité : revenus, charges et engagements existants restent examinés. Retenez finalement l’offre la moins coûteuse pour votre usage réel, avec une mensualité supportable et une sortie de contrat comprise, plutôt que le prix d’appel le plus spectaculaire.